Фундаментален анализ – Schneider Electric SE
Профил на компанията
Schneider Electric SE е френска индустриална компания, основана през 1836 г. и базирана в Rueil-Malmaison, Франция. Основната ѝ дейност е свързана с енергийно управление и индустриална автоматизация.
Компанията предлага ниско и средноволтажно електрооборудване, системи за управление на сгради, UPS решения, електрически табла, софтуер, системи за мониторинг, соларна инфраструктура, микромрежи, индустриални контролери и решения за центрове за данни. Schneider Electric предоставя и услуги за поддръжка, енергийни одити, прогнозна поддръжка и софтуер като услуга.
Този бизнес модел поставя компанията на пресечната точка между електрификацията, автоматизацията, енергийната ефективност и цифровизацията. Именно това е най-силната стратегическа характеристика на Schneider Electric: тя не продава само хардуер, а все по-често комбинира оборудване, софтуер и дългосрочни услуги.
Растежът остава убедителен
Приходите са се увеличили от €28.91B през 2021 г. до €40.15B през 2025 г., според данните към 31 декември на всяка съответна година. Това представлява приблизителен годишен темп на растеж от 8.5%.
Ръстът е сравнително последователен: €34.18B през 2022 г., €35.90B през 2023 г., €38.15B през 2024 г. и €40.15B през 2025 г. Тази последователност е по-важна от единичен силен период, защото показва структурно търсене, а не просто цикличен скок.
Основните двигатели са електрификацията на сградите и индустрията, модернизацията на електрическите мрежи, центровете за данни, автоматизацията и необходимостта от по-ниско енергийно потребление. Тези тенденции подкрепят дългосрочния потенциал, защото клиентите търсят едновременно по-висока ефективност и по-добър контрол върху енергийните разходи.
Към 30 юни 2026 г. отчетеният ръст на приходите е 6.9%. Това е здравословен темп за компания с мащаба на Schneider Electric, макар и по-нисък от някои най-силни периоди в индустриалния цикъл.
Печалбата расте, но маржът се охлажда
EBITDA се е увеличила от €5.34B през 2021 г. до €7.93B през 2025 г. Това е приблизителен годишен ръст от 10.4%, който изпреварва приходите. Следователно компанията е успяла да подобри оперативната си ефективност в разглеждания период.
Нетната печалба се е повишила от €3.20B през 2021 г. до €4.16B през 2025 г. Данните са към 31 декември на съответната година. Въпреки това нетната печалба през 2025 г. е по-ниска от €4.27B през 2024 г.
Това се вижда и в нетния марж. Той е бил 11.1% през 2021 г., 10.2% през 2022 г., 11.1% през 2023 г., 11.2% през 2024 г. и 10.4% през 2025 г. Спадът предполага натиск от разходи, продуктова комбинация, валутни ефекти или по-високи инвестиции.
Брутният марж остава силен. Той е бил 42.1% през 2025 г., спрямо 42.6% през 2024 г. Това показва, че Schneider Electric все още притежава значителна ценова сила и продава продукти с добавена стойност. Предизвикателството е тази брутна рентабилност да се превърне в по-висока нетна печалба.
Капиталовата ефективност е стабилна
Възвръщаемостта върху собствения капитал е 15.2% през 2025 г., спрямо 15.0% през 2024 г. и 15.4% през 2023 г. Това е стабилно ниво за голяма индустриална компания.
Показателят означава, че компанията генерира приблизително €15 печалба годишно на всеки €100 собствен капитал. Той не е изключително висок, но е достатъчно устойчив, за да покаже разумно използване на капитала.
Съчетанието от стабилен ROE, висок брутен марж и растяща EBITDA предполага качествен бизнес. Основният въпрос е дали бъдещият растеж ще бъде достатъчно бърз, за да оправдае текущата оценка.
Задлъжнялостта изисква наблюдение
Общият дълг се е увеличил от €11.06B през 2021 г. до €19.91B през 2025 г. Данните са към 31 декември на съответните години. Това е значително по-бърз ръст от този на приходите.
Самият размер на дълга не е автоматично проблем, защото Schneider Electric генерира значителна EBITDA. Въпреки това нарастващият дълг намалява финансовата гъвкавост, особено при по-високи лихви или по-слаб индустриален цикъл.
Текущото съотношение е 1.2x през 2025 г., спрямо 0.9x през 2022 г. и 1.2x през 2024 г. Това показва приемлива краткосрочна ликвидност. Положителното е, че ликвидността не се е влошила паралелно с увеличаването на дълга.
Последните резултати са по-добри от очакваното
За финансовата 2025 г. приходите са €40.15B, спрямо консенсус от €40.00B. EPS е 8.59, спрямо очаквани 8.55. Това е умерено положително превишение.
През тримесечието, публикувано на 16 октомври 2026 г., приходите са €11.46B, спрямо очаквани €11.15B. Въпреки това реакцията на цената е била -2.09% след публикуването.
Това несъответствие е важно. Компанията е надминала очакванията за приходите, но пазарът вероятно е търсил по-силна перспектива, по-добра печалба или по-убедително развитие на маржовете. При качествени компании с висока оценка добрият резултат понякога вече е включен в цената.
Консенсусът очаква приходи от €45.11B през 2026 г., €50.42B през 2027 г. и €55.60B през 2028 г. Очакванията за EPS са съответно 10.34, 12.44 и 14.51. Това предполага ускоряване на печалбата спрямо 2025 г., но прогнозите не са гарантирани.
Пазарната оценка е висока
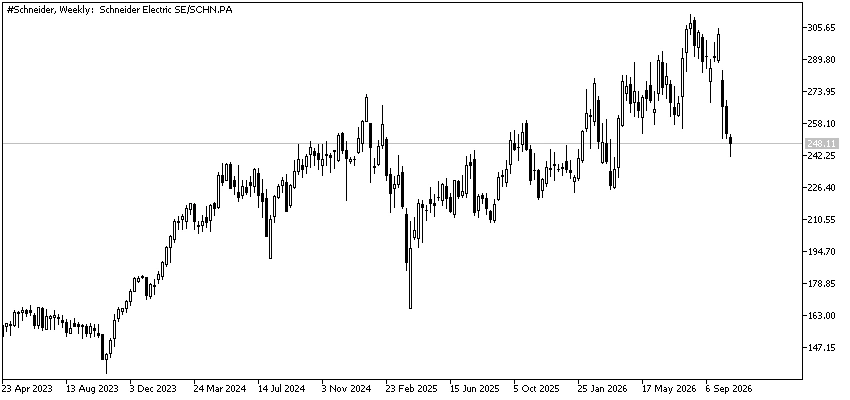
Цената достигна €249.10, а пазарната капитализация е €140.36B. Trailing P/E е 29.6x, докато forward P/E е 23.8x. EV/EBITDA е 18.4x.
Това не е ниска оценка. Пазарът вече плаща за качеството на бизнеса, позицията му в електрификацията и очакванията за растеж на центровете за данни и автоматизацията.
Моделът за fair value оценява акцията на €256.32, което предполага само 2.9% потенциал за ръст нагоре. Аналитичният таргет показва 31.0% потенциал за повишение. Разликата между двата показателя е значителна и показва, че оценъчните модели и пазарният консенсус могат да дават различни сигнали.
Дивидентната доходност възлиза на 1.7%. Това прави Schneider Electric по-подходяща за инвеститори, търсещи растеж и качество, отколкото за инвеститори, които поставят дохода на първо място.
Силни страни и рискове
Най-силната страна е експозицията към структурни теми, които не зависят единствено от краткосрочния икономически цикъл. Електрификацията, енергийната ефективност, индустриалната автоматизация и цифровото управление на инфраструктурата вероятно ще останат важни инвестиционни направления.
Друг плюс е комбинацията от продукти, софтуер и услуги. Софтуерът и поддръжката могат да създадат по-предвидими приходи и по-дълбоки отношения с клиентите.
Основният риск е оценката. При P/E от 29.6x всяко разочарование в растежа, маржовете или прогнозите може да доведе до свиване на множителя. Вторият риск е дългът, който е нараснал до €19.91B през 2025 г. Третият риск е цикличността на индустриалните инвестиции. Забавяне в строителството, производството или капиталовите разходи на клиентите може да натежи върху поръчките.
Заключение
Фундаментално Schneider Electric SE изглежда като висококачествен индустриален бизнес с устойчив растеж, силни маржове и добра експозиция към електрификацията и автоматизацията.
Резултатите са убедителни, но не безупречни. Приходите и EBITDA растат стабилно, докато нетният марж леко се свива, а дългът се увеличава. Това означава, че бъдещото представяне трябва да идва не само от повече продажби, а и от по-добър контрол върху разходите и капитала.
Към днешна дата fair value моделът показва ограничен потенциал от 2.9%, докато аналитичният таргет предполага 31.0% нагоре към 30 юни 2026 г. Следователно основният инвестиционен въпрос не е дали компанията е качествена, а дали текущата цена вече включва прекалено голяма част от бъдещия растеж.
Източници: sec.gov, investing.com
Автор: Калин Георгиев
Представената информация не е и не следва да се възприема като препоръка, съвет за сключване на сделки, инвестиционно изследване или консултация за вземане на инвестиционно решение, препоръка за следване на определена инвестиционна стратегия или да бъде възприемана като гаранция за бъдещо представяне. Съдържанието не е съобразено с рисковия профил, финансовите възможности, опита и знанията на конкретен инвеститор. БенчМарк използва публични източници на информация и не носи отговорност за точността и пълнотата на информацията, както и за периода на актуалността ѝ след публикуване. Търговията с финансови инструменти носи риск и може да доведе както до печалби, така и до частични или надвишаващи първоначалната инвестиция загуби. Поради тази причина клиентът не трябва да инвестира средства, които не може да си позволи да загуби. Настоящата публикация не е изготвена в съответствие с нормативни изисквания, целящи насърчаването на обективността и независимостта на инвестиционните проучвания и инвестиционните препоръки, не е предмет на забрана за сключване на сделки по отношение на определени финансови инструменти и/или емитенти, преди разпространението ѝ от изготвилото го лице или съответните лица за инвестиционния посредник и като такава следва да се възприема като маркетингово съобщение.