Фундаментален анализ – JPMorgan Chase & Co
Профил на компанията
JPMorgan Chase & Co е банков и финансов холдинг със седалище в Ню Йорк. Компанията е основана през 1799 г. и оперира в Северна Америка, Европа, Близкия изток, Африка, Азиатско-тихоокеанския регион, Латинска Америка и Карибите.
Бизнесът е структуриран около три основни направления: Consumer & Community Banking, Commercial & Investment Bank и Asset & Wealth Management. JPMorgan комбинира банкиране на дребно, кредитни карти, ипотечно кредитиране, инвестиционно банкиране, търговия с ценни книжа, управление на активи, брокерски услуги, плащания и попечителски услуги.
Това е важно, защото компанията не зависи от един-единствен източник на приходи. При по-слабо кредитиране инвестиционното банкиране или търговските операции могат частично да компенсират натиска.
Печалбата се ускорява
Финансовите резултати показват значително подобрение след 2022 г. Годишният приход се е увеличил от $158.10B през 2023 г. до $182.45B през 2025 г., според данните за отчетените периоди. Това представлява приблизителен ръст от 15.4%.
Нетната печалба е нараснала от $37.68B през 2022 г. до $57.05B през 2025 г. Ръстът е приблизително 51.4%, което е много по-бързо от ръста на приходите. Следователно, JPMorgan е подобрил не само мащаба, но и способността си да превръща приходите в печалба.
Печалбата на акция се е увеличила от $12.09 през 2022 г. до $20.02 през 2025 г. Очакванията за 2026 г. са за $25.02, а приходите се очаква да достигнат $208.27B. Това предполага приблизителен ръст от 25.0% при EPS и 14.1% при приходите.
Последният сигнал
При последния отчет за второто тримесечие на 2026 г. JPMorgan е реализирал EPS от $7.70 при консенсусна прогноза от $5.55, което е положителна изненада от 38.74%. Приходите са достигнали $57.35B срещу очаквани $50.61B.
Компанията е надминала прогнозите и през предходните три отчетни тримесечия. Това показва устойчиво превъзходство спрямо очакванията, а не единичен счетоводен проблясък. Все пак реакциите на акциите са били смесени, което подсказва, че пазарът вече оценява голяма част от добрите новини.
Качество и оценка
Към 30.06.2026 ROE е 18.4%. Това е силен показател за банка, защото измерва колко печалба се генерира от собствения капитал. Високият ROE обяснява защо JPMorgan се търгува с премия спрямо балансовата си стойност.
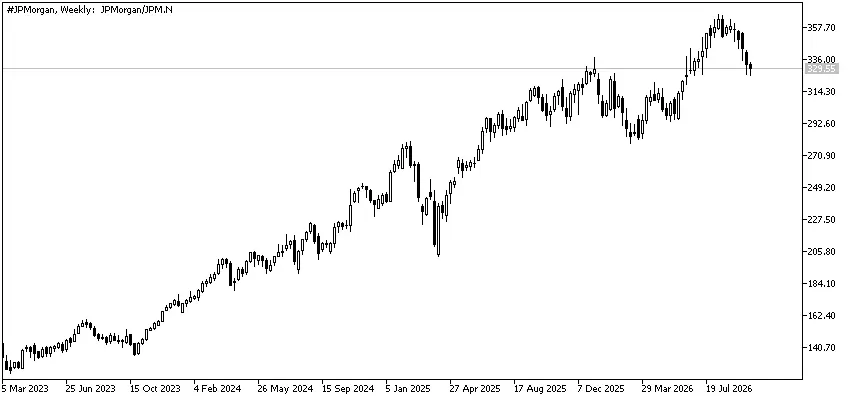
Акцията е на ниво от $328.83. Пазарната капитализация достигна $876.09B. P/E е 13.8x, а прогнозният P/E е 13.7x. Коефициентът P/B е 2.5x.
Fair Value моделът оценява акцията на $381.01, което предполага 15.6% потенциал за нагоре. Анализаторският таргет показва по-консервативен потенциал от 12.5%.
Рисковата сметка
Балансът остава чувствителен към кредитния цикъл. Общият дълг възлиза на $1.34T, но за банка абсолютният размер на дълга е по-малко информативен. По-важни са качеството на кредитния портфейл, депозитната база, капиталовата адекватност и провизиите за необслужвани кредити.
Основните рискове са спад на лихвения марж, по-високи кредитни загуби, регулаторни изисквания, слабост в инвестиционното банкиране и понижение на пазарната активност. Премиум оценката при P/B означава, че пазарът очаква JPMorgan да запази високата си възвръщаемост.
Заключение
Фундаментално JPMorgan Chase & Co изглежда като висококачествена, добре диверсифицирана банка с доказана рентабилност, силен ROE и добър контрол върху различни финансови бизнеси.
Бичият сценарий се основава на растящи приходи, ускоряващ се EPS, последователни положителни изненади и fair value потенциал от 15.6%. Мечкият сценарий се основава на премиум P/B оценката, както и риска бъдещите кредитни загуби да изпреварят очакванията.
Общата картина е положителна, но не евтина. JPMorgan изглежда по-подходящ за анализ на качество и устойчивост, отколкото за търсене на дълбоко подценена банка.
Източници: sec.org, investing.com
Автор: Калин Георгиев
Представената информация не е и не следва да се възприема като препоръка, съвет за сключване на сделки, инвестиционно изследване или консултация за вземане на инвестиционно решение, препоръка за следване на определена инвестиционна стратегия или да бъде възприемана като гаранция за бъдещо представяне. Съдържанието не е съобразено с рисковия профил, финансовите възможности, опита и знанията на конкретен инвеститор. БенчМарк използва публични източници на информация и не носи отговорност за точността и пълнотата на информацията, както и за периода на актуалността ѝ след публикуване. Търговията с финансови инструменти носи риск и може да доведе както до печалби, така и до частични или надвишаващи първоначалната инвестиция загуби. Поради тази причина клиентът не трябва да инвестира средства, които не може да си позволи да загуби. Настоящата публикация не е изготвена в съответствие с нормативни изисквания, целящи насърчаването на обективността и независимостта на инвестиционните проучвания и инвестиционните препоръки, не е предмет на забрана за сключване на сделки по отношение на определени финансови инструменти и/или емитенти, преди разпространението ѝ от изготвилото го лице или съответните лица за инвестиционния посредник и като такава следва да се възприема като маркетингово съобщение.